Price ou SAC — o que muda no seu financiamento
A mesma dívida, o mesmo juro, e uma diferença de R$ 269 mil no total pago. Entenda de onde ela vem e quando cada sistema faz sentido.
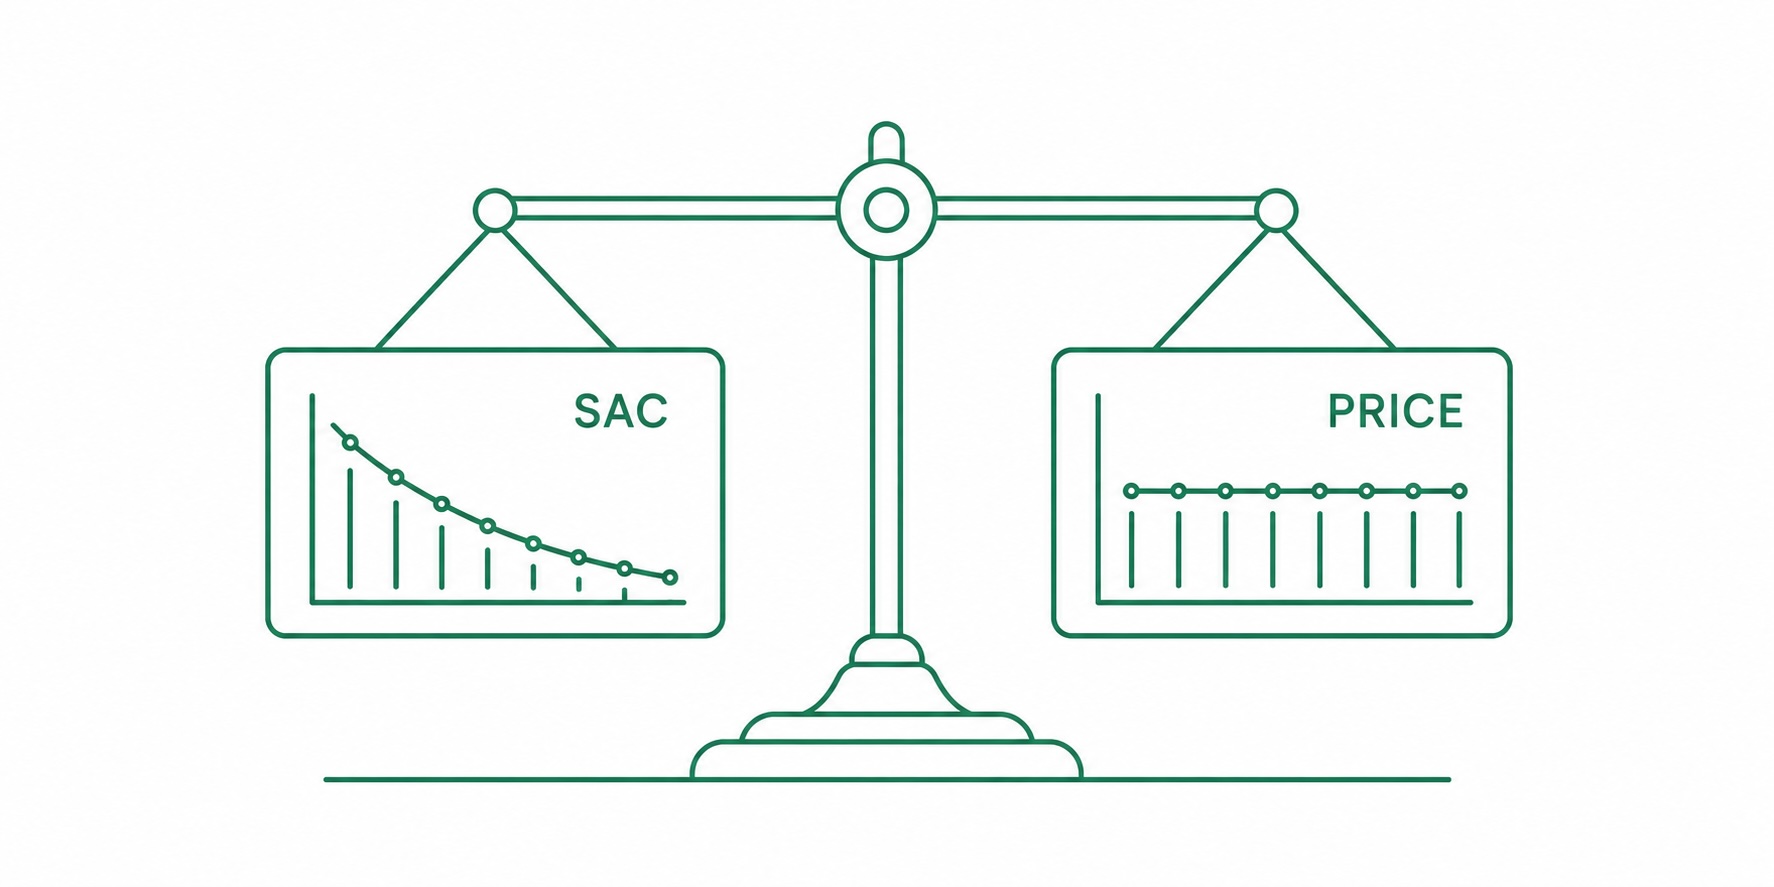
Quem financia um imóvel no Brasil escolhe, quase sempre sem perceber, entre dois sistemas de amortização: a Tabela Price e o SAC. Os dois cobram a mesma taxa de juros sobre a mesma dívida. O que muda é quando você devolve o principal — e isso muda tudo o resto.
O exemplo
R$ 300.000 financiados em 360 meses, a 1% ao mês. Mesmos números para os dois sistemas.
| Price | SAC | |
|---|---|---|
| Primeira parcela | R$ 3.085,84 | R$ 3.833,33 |
| Última parcela | R$ 3.085,84 | R$ 841,67 |
| Juros pagos no total | R$ 810.901,60 | R$ 541.500,00 |
| Saldo devedor após 5 anos | R$ 292.989,66 | R$ 250.000,00 |
Price: parcela fixa, principal devagar
Na Price a parcela é sempre a mesma. No começo, quase toda ela é juro: no primeiro mês, dos R$ 3.085,84, R$ 3.000,00 são juros e só R$ 85,84 abatem a dívida. Depois de cinco anos pagando, você ainda deve 97,7% do que pegou.
É por isso que a Price parece mais barata — a parcela inicial é menor — e sai mais cara: o principal fica mais tempo com você, e juro é cobrado sobre o principal que você ainda deve.
SAC: amortização fixa, parcela caindo
No SAC o que é fixo é a amortização: R$ 833,33 por mês, sempre. O juro é calculado sobre um saldo que cai todo mês, então a parcela cai junto. A primeira é a mais pesada (R$ 3.833,33); a partir do 91º mês ela já fica abaixo da parcela da Price, e termina em R$ 841,67.
Qual escolher
- SAC se a primeira parcela cabe no orçamento com folga. Você paga menos juro no total e o saldo devedor cai rápido — o que importa se você pensa em vender, quitar ou trocar de imóvel no meio do caminho.
- Price se a parcela inicial do SAC aperta. Uma parcela menor e previsível pode ser a diferença entre manter a reserva de emergência e não manter.
A pergunta certa não é "qual é mais barato", é "qual primeira parcela eu consigo pagar sem que o patrimônio vire a variável de ajuste".
Nos dois casos, amortizar por fora muda a conta: cada real extra abatido no começo deixa de pagar juro pelo resto do contrato. No 12true, isso é uma amortização extraordinária no compromisso — e o efeito no prazo ou na parcela aparece na hora.