Pague você mesmo antes de tudo
Quanto separar, em que dia, para onde mandar — e o que fazer quando a renda muda todo mês. O guia prático de tratar o próprio futuro como a primeira conta.
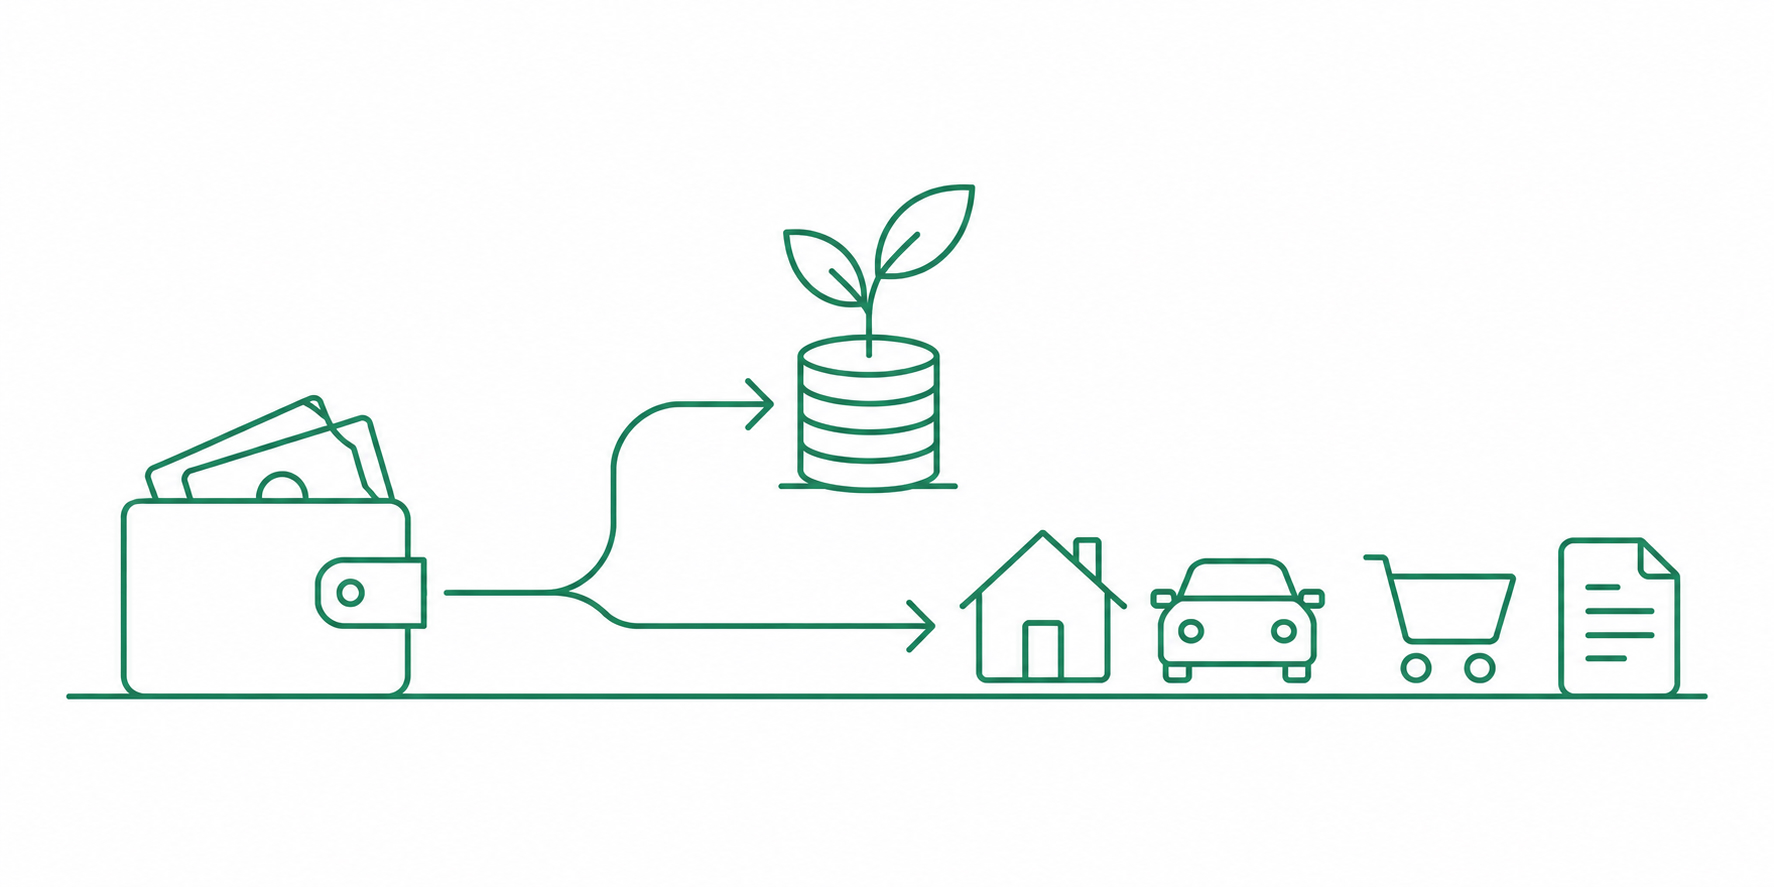
"Pagar a si mesmo primeiro" é um conselho antigo, e quase todo mundo concorda com ele. O que falta não é convicção, é mecânica: um valor, uma data e um destino definidos antes de o mês começar. Sem isso, a intenção vira "se sobrar", e quase nunca sobra.
1. Defina um valor, não uma intenção
Comece com um percentual da renda líquida e transforme em reais. Com R$ 10.000 líquidos, 15% são R$ 1.500 por mês. O número exato importa menos do que ele existir — é mais fácil subir de 10% para 15% do que sair do zero.
Se 15% parece impossível hoje, comece com o que cabe e aumente um ponto a cada aumento de salário. Aumento que chega ao padrão de vida antes de chegar ao aporte não volta mais.
2. Pague no dia em que o dinheiro entra
O aporte sai no dia do salário, não no fim do mês. No fim do mês ele disputa com tudo o que aconteceu no meio; no começo, ele já foi.
- Agende uma transferência ou um Pix recorrente para o dia seguinte ao crédito do salário.
- Se a empresa permite, desconte direto em folha para previdência — o dinheiro nem passa pela conta corrente.
O objetivo é que guardar não dependa de lembrar, nem de decidir de novo todo mês.
3. Mande para um lugar que não seja a conta do dia a dia
Dinheiro parado na conta corrente é gasto em potencial. O aporte vai para uma conta ou aplicação separada, com nome:
- Reserva de emergência primeiro — seis meses do custo de vida, em algo com liquidez diária, como Tesouro Selic ou CDB com resgate no dia.
- Objetivos com data depois — a entrada do imóvel, a troca do carro.
- Longo prazo por fim — aposentadoria e patrimônio que não se toca.
Com custo de vida de R$ 7.000, a reserva de seis meses é de R$ 42.000. A R$ 1.500 por mês, são 28 meses para completá-la. Saber o prazo transforma "estou guardando" em "faltam onze meses".
4. Renda variável: aporte pelo mês ruim
Quem é autônomo, comissionado ou recebe em dólar com câmbio oscilando não tem um salário fixo para descontar. A regra muda de forma, não de princípio:
- O aporte fixo é calculado sobre o pior mês dos últimos doze, não sobre a média.
- Nos meses bons, o excedente sobre esse piso vai, por regra, metade para o aporte e metade para o mês.
Assim o compromisso sobrevive ao mês fraco, e o mês forte não vira padrão de vida sem que você perceba.
5. Quando precisar resgatar
Vai acontecer. A diferença é como. Resgatar da reserva para uma emergência real é exatamente para o que ela serve — mas deve ser uma decisão com nome e valor, registrada, e não uma transferência silenciosa de volta para a conta corrente.
Pagar-se primeiro não é sobre nunca tocar no que guardou. É sobre só tocar sabendo que tocou.
No 12true, o aporte é um compromisso com data, como o aluguel, e o resgate aparece como resgate — não some dentro do saldo.